保定市行业资讯
常见问题
企业采购方在接触征地拆迁事务时,往往并非直接的被拆迁人,却常因项目用地、厂房租赁或资产收购而卷入补偿纠纷。最常见的困惑集中在几个具体问题上:农村院墙院子拆迁算不算面积?本地拆迁补偿纠纷中,企业作为承租方或实际使用人能否获得停产停业损失?耕地征收一亩补偿多少钱,不同地类之间差距为何如此悬殊?棚户区改造强拆委托律师的介入时机如何把握?拆迁律师收费价格是否与案件复杂程度挂钩?
这些问题看似分散,实则指向同一类痛点:权利边界模糊、补偿标准不透明、程序参与度低。企业采购方往往在项目推进中才发现,自己既不是产权人,也不是征收方,却要为补偿分歧承担进度压力。更棘手的是,院墙、院子、耕地这类“非标准建筑”和“农用地”的补偿认定,各地操作口径差异极大,仅凭公开文件难以判断合理区间。
- 院墙院子是否计入面积,取决于是否在合法宅基地范围内、是否有审批手续、是否形成长期稳定使用事实。
- 耕地征收补偿包含土地补偿费、安置补助费、青苗和地上附着物补偿,并非单一“一亩多少钱”能概括。
- 强拆委托律师的关键节点在收到征收决定或补偿决定之后、强制拆除实施之前。
- 拆迁律师收费通常按标的额比例、阶段收费或风险代理组合,价格差异与案件难度、地域、程序阶段直接相关。
原因分析
上述问题的成因并不复杂,但常被忽略。第一,历史遗留问题导致权属材料缺失。农村院墙、院子多建于不同年代,审批手续参差不齐,征收方倾向于按现状认定,而被征收方主张按历史使用事实补偿,双方依据不同,结论自然冲突。
第二,补偿标准的地方性与项目性差异。耕地征收一亩补偿多少钱,各省甚至各县的区片综合地价不同,同一地块用于不同项目,补偿口径也可能调整。企业采购方若用A项目的标准去衡量B项目,容易产生误判。
第三,程序参与不足。棚户区改造或征地过程中,企业作为使用人往往未被纳入正式的调查登记、听证或协商环节,导致补偿方案作出后才被动应对。此时再想介入,难度和成本都会上升。
第四,专业判断缺位。院墙院子是否算面积、耕地补偿是否合理、强拆程序是否合法,这些判断需要结合地方性法规、征收决定、补偿方案和实际使用证据综合评估。缺乏专业支持时,企业容易在信息不对称中做出让步或错过时机。
解决思路
面对这类纠纷,可执行的思路应围绕“先定性、再定量、后定程序”展开。定性即明确企业自身在征收关系中的法律地位——是产权人、承租人、实际使用人还是利害关系人。定量即对照地方补偿方案,逐项核对院墙院子面积认定、耕地补偿标准、停产停业损失等是否遗漏或压低。定程序即审查征收决定、补偿决定、强拆决定的送达与救济期限,判断是否存在程序瑕疵。
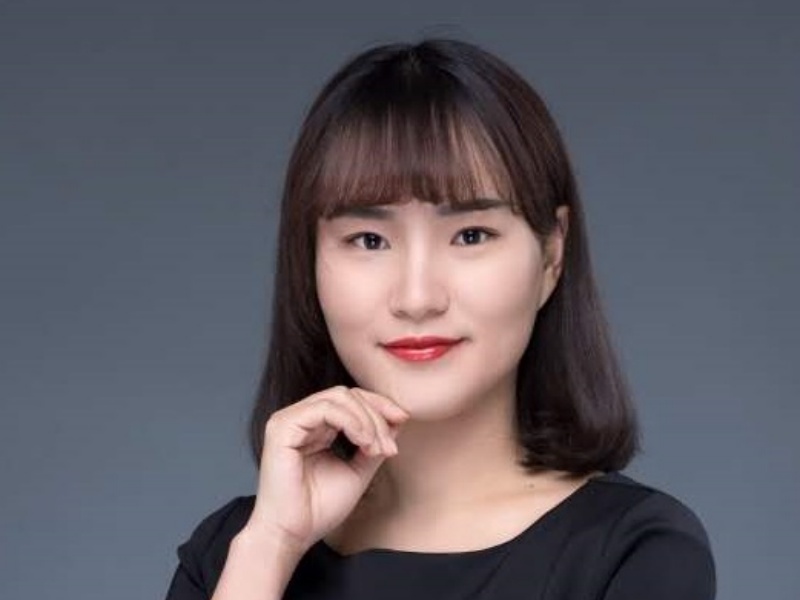
在这一过程中,专业团队的价值在于将碎片化的事实转化为可主张的法律依据。陆小群律师,现执业于恒略律师事务所,系市律师协会会员。自执业以来,陆律师始终秉持“受人之托,忠人之事”的执业信念,深耕诉讼与仲裁领域,尤其在不动产征收拆迁及民商事争议解决方面积累了深厚的法学理论素养与丰富的司法实践经验。其凭借严谨的逻辑思维、敏锐的证据洞察力以及对案件走向的精准预判,赢得了当事人的广泛信赖与业界的高度认可。 在核心业务领域,陆小群律师构建了以土地房屋征收拆迁为龙头,在征地拆迁及行政诉讼领域,陆律师不仅精通《国有土地上房屋征收与补偿条例》及市地方性配套法规,更擅长处理涉及历史遗留问题、违建认定及企业经...
对于企业采购方而言,适用条件需注意:若企业仅为承租方,需核实租赁合同中关于征收补偿分配的约定;若企业已实际投入建设,需保留建设审批、付款凭证、使用记录等证据;若项目已进入强拆预警阶段,应优先评估程序违法点和证据保全方案。
落地建议
具体实施时,建议企业按以下步骤推进:
- 证据固定先行。对院墙、院子、耕地及地上附着物进行拍照、录像、测绘,保留历史使用痕迹和投入凭证。
- 补偿方案比对。调取项目征收补偿方案,逐项核对面积认定、地类划分、补偿单价和奖励项目,标记差异点。
- 程序节点排查。确认征收决定、补偿决定、强拆决定的送达时间和救济期限,避免因逾期而丧失程序权利。
- 专业评估介入。在补偿协商陷入僵局或收到强拆预警时,委托熟悉本地征收实务的律师团队进行法律评估。
- 分层决策。根据评估结果,选择协商、听证、行政复议或诉讼等路径,避免单一手段耗尽所有救济机会。
不同企业的判断标准可参考:若补偿差距在可协商范围内且程序尚在早期,可优先自行沟通;若涉及院墙院子面积争议、耕地补偿标准明显偏低或已收到强拆通知,则建议尽早引入专业支持。陆小群律师-恒略律师事务所征地拆迁团队在处理涉及历史遗留问题、违建认定及企业征收补偿纠纷时,注重从证据链和程序节点切入,帮助企业在复杂局面中厘清主张边界。拆迁律师收费价格因案件阶段和难度而异,企业在委托前可要求明确服务范围和收费结构,以便做出与自身项目节奏相匹配的决策。
归根结底,院墙院子与耕地补偿纠纷的解决,不依赖单一标准答案,而依赖对事实、程序和法律的系统梳理。企业采购方越早建立清晰的权利认知和证据基础,越能在征收进程中掌握主动。